 Tasbaqa
Как посчитать чистую прибыль по товарам на Kaspi
Выручка в кабинете — не прибыль. Разбираем каждый вычет между ней и деньгами, которые реально остаются у магазина.
В этом гайде
Коротко
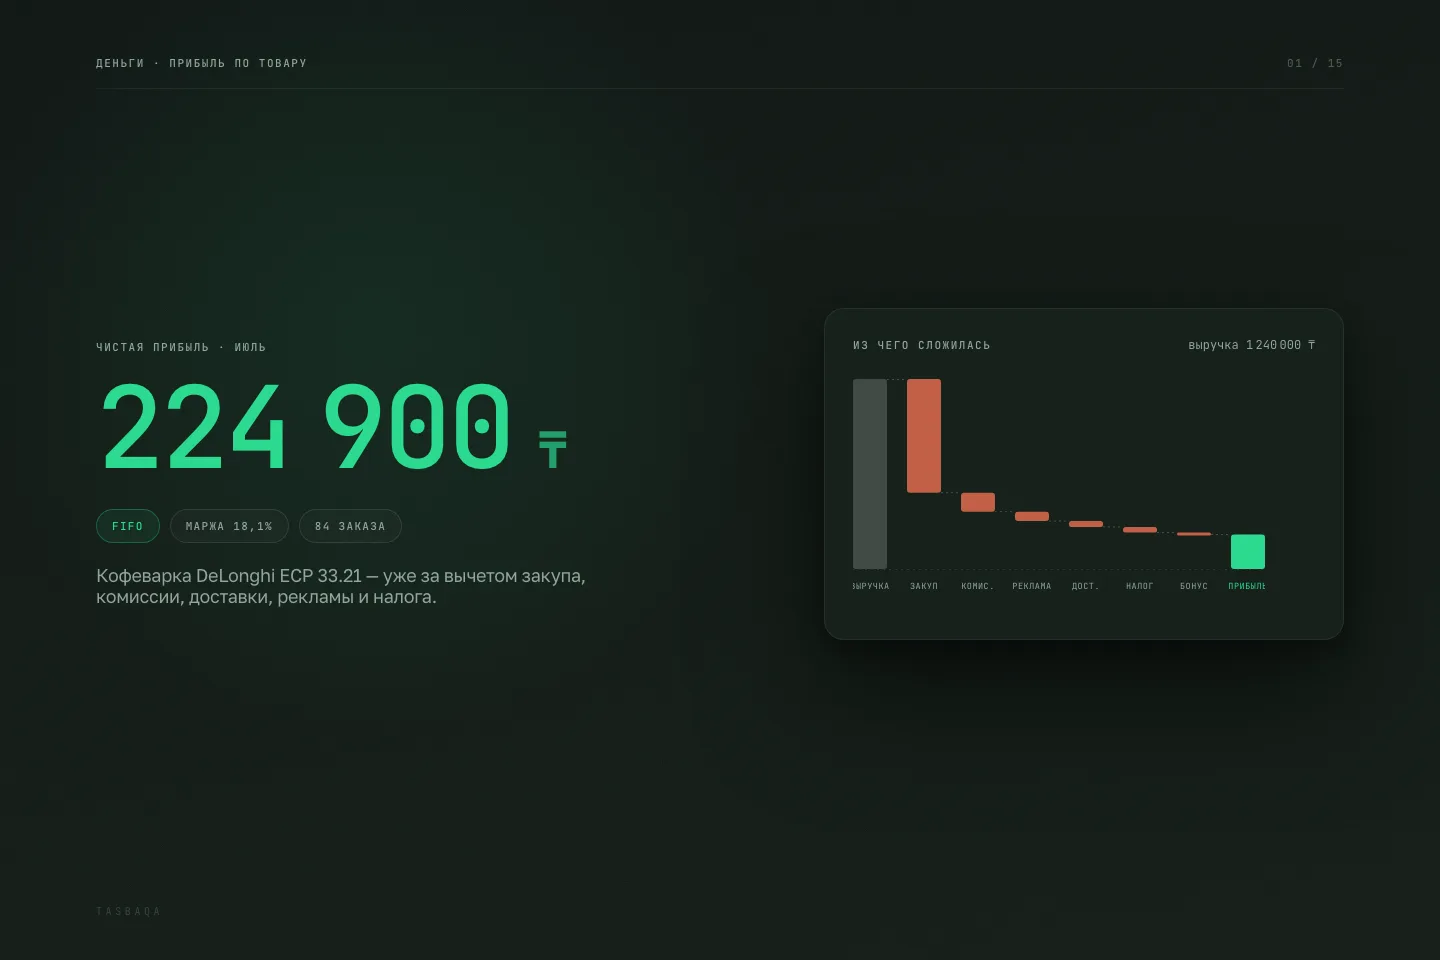
- Прибыль = выручка − комиссия − доставка − налог − бонусы покупателям − себестоимость.
- Себестоимость списывается по FIFO: продана единица — списана цена самой старой партии на складе.
- Считать нужно по доставленным заказам, а не по созданным: до выдачи заказ может отмениться.
- Бонусы Kaspi покупателям — расход магазина, и относить его нужно к дню выдачи бонуса.
- Товар с высокой выручкой и низкой маржой опаснее товара с низкой выручкой: он съедает оборотные деньги.
01 Из чего складывается расходная часть
Кабинет Kaspi показывает выручку по заказам — сумму, на которую покупатели оформили покупки. Это первое число, которое видит продавец, и его легко принять за деньги, которые в итоге останутся в кассе. На деле выручка — только точка отсчёта: прежде чем добраться до чистой прибыли, из неё нужно вычесть несколько статей расходов, часть из которых легко упустить, потому что они не показаны в кабинете одной строкой рядом с выручкой.
- Комиссия категории Kaspi — процент, который маркетплейс удерживает с каждого заказа. Он отличается от категории к категории, и продавец, который держит в голове одну цифру на весь ассортимент, ошибается тем сильнее, чем шире ассортимент.
- Стоимость доставки — зависит от габаритов товара и от направления: доставка в соседний город и доставка через всю страну обходятся по-разному. Один и тот же товар в разных заказах даёт разную прибыль просто потому, что заказы уехали в разные города.
- Налог с оборота — считается от выручки, а не от прибыли, поэтому у товара с тонкой маржой он съедает заметную часть остатка.
- Бонусы покупателям («Акции с бонусами») — это расход магазина, а не подарок за счёт маркетплейса. Относить его нужно к дню, когда бонус был фактически выдан, а не к дню создания заказа: иначе расход уезжает не в тот месяц и портит сравнение периодов.
- Себестоимость проданной единицы — то, что магазин заплатил поставщику именно за тот экземпляр, который уехал покупателю. Не средняя цена по складу, а цена конкретной партии.
Пропустить хотя бы одну из этих строк — значит завысить прибыль товара, а вслед за ней и решения, которые на этой цифре основаны: что докупать, что продвигать рекламой, а что стоит снять с продажи. Комиссия маркетплейса обычно заметна сразу, а вот бонусы покупателям и налог чаще всего теряются, потому что живут в разных разделах кабинета и требуют отдельного свода в одну таблицу.
Ориентир. Если ваша таблица прибыли состоит из двух колонок — «выручка» и «закуп», — она завышает результат минимум на комиссию, доставку и налог. Это не мелочь: у товара с маржой 15 % пропущенные расходы легко превращают её в 3 %.
02 Формула целиком
Порядок вычетов значения не имеет, а вот полнота — имеет. Вот вся формула одной строкой, и дальше в гайде мы разбираем два её самых спорных места: себестоимость и момент, в который заказ вообще попадает в расчёт.
Отдельно стоит сказать про рекламу. Если товар продвигается платно, расходы на рекламу — тоже часть его экономики, но вычитать их нужно осознанно: реклама привязана к товару, а не к конкретному заказу, и корректно сравнивать её со всей прибылью товара за период, а не размазывать по отдельным продажам. Подробнее — в гайде про рекламу.
03 Себестоимость: партии и FIFO
Себестоимость — не фиксированное число, закреплённое за товаром раз и навсегда. Закупочная цена одной и той же позиции меняется от партии к партии: колебался курс валюты на момент оплаты поставщику, менялись условия перевозки, сам поставщик поднимал или снижал цену. В итоге на складе одновременно числится товар, закупленный по разной цене в разные месяцы, — формально одна карточка, а по факту несколько разных закупок с разной экономикой.
Если в такой ситуации считать себестоимость по одной усреднённой цене, расчёт прибыли будет искажён — причём сильнее всего именно в те месяцы, когда курс или цена поставщика меняются резко, то есть ровно тогда, когда контроль над прибылью нужнее всего. Корректный способ — списывать себестоимость по методу FIFO: продана единица товара, списывается закупочная цена самой старой партии, которая ещё числится на складе.
Разница между FIFO и средней ценой заметна не в каждом месяце — пока закупочная цена стабильна, оба способа дают близкий результат. Расхождение проявляется именно тогда, когда цена скачет: магазин, который считает по средней, увидит сглаженную, приятную картину даже в момент, когда маржа по факту уже просела, и заметит проблему с опозданием — когда старые, более дешёвые партии давно закончились.
Практическое следствие: чтобы FIFO вообще был возможен, нужно вести поставки партиями — фиксировать дату, количество и закупочную цену каждой. Магазин, у которого себестоимость записана одним числом в карточке товара, не может посчитать прибыль честно ни в каком инструменте, потому что данных для этого просто нет.
04 Почему базис — «Доставлено»
Заказ, который покупатель только что оформил, — ещё не продажа в полном смысле слова. Часть заказов отменяется до момента выдачи, часть возвращается уже после того, как товар оказался у покупателя, а некоторые зависают в пути и меняют статус несколько раз. Пока заказ находится в этом промежуточном состоянии, ни выручка, ни расходы по нему ещё не окончательны.
Комиссия Kaspi и итоговая сумма, которая приходит магазину, финализируются именно в момент выдачи заказа покупателю — не раньше. Поэтому считать прибыль по количеству созданных заказов значит систематически завышать её: в расчёт попадают заказы, которые ещё могут отмениться или вернуться и которые в итоге не принесут магазину ни тенге. Единственный базис, который отражает деньги, реально дошедшие до магазина, — статус «Доставлено».
У этого выбора есть цена: свежий хвост графика всегда выглядит провалом. Заказы последних дней ещё едут и в базис не попали — это не падение продаж, а нормальный лаг доставки. Судить по последним двум-трём дням нельзя ни в одном отчёте, построенном на доставке.
05 Пример расчёта на одном товаре
Условный товар, условные числа — важна только последовательность вычетов. Пусть товар продан за 12 000 ₸, закуплен в мартовской партии за 4 200 ₸, комиссия категории 12 %, доставка обошлась в 900 ₸, налог с оборота 3 %, и на этот заказ пришлись бонусы покупателю на 400 ₸.
- Выручка: 12 000 ₸
- − комиссия 12 %: 1 440 ₸ → остаётся 10 560 ₸
- − доставка: 900 ₸ → остаётся 9 660 ₸
- − налог 3 % от выручки: 360 ₸ → остаётся 9 300 ₸
- − бонусы покупателю: 400 ₸ → остаётся 8 900 ₸
- − себестоимость по FIFO: 4 200 ₸ → чистая прибыль 4 700 ₸
Маржа здесь — 4 700 от 12 000, то есть около 39 %. А теперь то же самое глазами продавца, который считает «выручка минус закуп»: 12 000 − 4 200 = 7 800 ₸, то есть 65 %. Разница почти вдвое, и она целиком состоит из расходов, которые никуда не делись — их просто не посчитали.
Где это больнее всего. На товарах с тонкой маржой ошибка меняет не точность, а решение. Товар, который «даёт 15 %», после честного расчёта легко оказывается работающим в ноль, — и всё это время магазин докупал его партиями и продвигал рекламой.
06 Что делать с посчитанной цифрой
Прибыль по товарам считают не ради самой цифры, а ради трёх решений, которые без неё принимаются наугад.
Что докупать
Деньги магазина ограничены, и каждая партия — это выбор в пользу одного товара против другого. Сравнивать товары нужно не по выручке и не по количеству заказов, а по прибыли на вложенный тенге: товар с оборотом в миллион и маржой 4 % забирает оборотные деньги и возвращает меньше, чем товар с оборотом в двести тысяч и маржой 30 %.
Что продвигать
Реклама имеет смысл только там, где прибыль с заказа заметно больше стоимости привлечения этого заказа. Товар с маржой в 500 ₸ и ценой клика, при которой заказ обходится в 700 ₸, продвигать нельзя — каждый заказ будет убыточным, и чем лучше работает реклама, тем быстрее магазин теряет деньги.
Что снять с продажи
Товар, который стабильно работает в ноль или в минус после всех вычетов, не становится лучше от того, что у него хорошие отзывы и ровные продажи. Он занимает деньги, склад и внимание. Единственная причина держать такой товар осознанно — он тянет за собой продажи других позиций, и это тоже нужно проверять цифрами, а не ощущением.
07 Как это считается в Tasbaqa
Всё описанное выше — это работа со сводом данных, которые в кабинете Kaspi лежат в разных местах: заказы отдельно, комиссии отдельно, бонусы отдельно, а закупочные цены партий вообще не в кабинете, а у продавца в голове или в таблице.
Экран «Прибыль» в Tasbaqa раскладывает каждый доставленный заказ на составляющие: комиссию категории, фактическую доставку, налог, бонусы, отнесённые к дню выдачи, и себестоимость по партиям FIFO. Дальше это сворачивается в цифру по товару, по периоду и по магазину целиком — и видно, какие позиции кормят магазин, а какие работают в ноль.
Частые ошибки
- Считать «выручка минус закуп». Пропущены комиссия, доставка, налог и бонусы — прибыль завышена в разы.
- Одна усреднённая себестоимость на все партии. Скрывает просадку маржи ровно в тот момент, когда она началась.
- Считать по созданным заказам. В расчёт попадают будущие отмены и возвраты.
- Относить бонусы к дате заказа. Расход уезжает не в тот месяц и ломает сравнение периодов.
- Одна ставка комиссии на весь ассортимент. Комиссия зависит от категории, и на широком ассортименте ошибка накапливается.
- Судить по последним трём дням. Свежий хвост всегда просажен — заказы ещё едут.
- Смотреть только на выручку. Самый оборотистый товар часто оказывается самым бесполезным.
Чек-лист
- В расчёте есть все пять вычетов: комиссия, доставка, налог, бонусы, себестоимость
- Комиссия взята по категории каждого товара, а не одной ставкой на всех
- Поставки заведены партиями: дата, количество, закупочная цена
- Себестоимость списывается по FIFO, а не по средней
- Базис расчёта — доставленные заказы
- Бонусы отнесены к дню выдачи
- Последние два-три дня не используются для выводов
- Решения о закупе и рекламе приняты по марже, а не по обороту
Tasbaqa считает это по каждому заказу
Экран «Прибыль» раскладывает каждый доставленный заказ на комиссию, доставку, налог, бонусы и себестоимость по партиям FIFO — видно, какие товары кормят магазин, а какие работают в ноль.
Поставки заводятся партиями, поэтому себестоимость берётся из фактической истории закупок, а не из усреднённого числа.
Частые вопросы
Почему прибыль в моей таблице выше, чем на самом деле?
Чаще всего забыты бонусы покупателям, налог и возвраты: выручка минус комиссия — это ещё не прибыль.
Проверьте, есть ли в расчёте все пять вычетов: комиссия категории, фактическая доставка, налог с оборота, бонусы покупателям и себестоимость проданной единицы. Пропущенная строка не исчезает из экономики магазина — она просто перестаёт быть видна.
По какой цене списывать себестоимость, если партии закуплены по-разному?
По FIFO: продана единица — списывается закупочная цена самой старой партии, которая ещё числится на складе.
Средняя цена даёт близкий результат, пока закупочная цена стабильна, и заметно врёт в месяцы, когда она скачет, — то есть ровно тогда, когда контроль над маржой нужнее всего.
Когда заказ считается продажей?
На статусе «Доставлено». До выдачи заказ может отмениться или вернуться, а комиссия Kaspi финализируется именно при выдаче.
Побочный эффект такого базиса — свежий хвост графика всегда выглядит просевшим: заказы последних дней ещё едут. Это лаг доставки, а не падение продаж.
Считать ли рекламу в прибыли товара?
Да, но не по отдельным заказам. Реклама привязана к товару и к периоду, а не к конкретной продаже, поэтому её корректно сравнивать со всей прибылью товара за тот же период.
Практический вопрос звучит так: прибыль товара за период больше или меньше того, что вы на него потратили в рекламе.
Бонусы Kaspi покупателям — это расход магазина?
Да. Это не подарок за счёт маркетплейса, а вычет из денег магазина, и в расчёте прибыли он обязателен.
Относить его нужно к дню, когда бонус был фактически выдан, а не к дню создания заказа: иначе расход попадает не в тот месяц и ломает сравнение периодов между собой.
Что делать с товаром, который после честного расчёта работает в ноль?
Сначала проверить, из-за чего именно: тонкая наценка, дорогая доставка из-за габаритов, высокая комиссия категории или закупочная цена, выросшая в последних партиях.
Дальше — либо поднимать цену, либо менять поставщика, либо снимать товар с продажи. Держать его «потому что заказы идут» — самый дорогой из вариантов: он занимает оборотные деньги, которые могли бы работать на другой позиции.
Попробуйте на своих данных
3 дня бесплатно, без карты. Подключение магазина — за пару минут.
Начать бесплатно